一、引言
我国经济已进入高质量发展阶段,企业创新能力提升已成为优化供给结构和培育新动能的重要抓手。2024年4月30日中央政治局会议提出,要积极发展风险投资,壮大耐心资本。2024年6月7日国务院常务会议在研究促进创业投资高质量发展的政策举措时提出,要围绕“募投管退”全链条优化支持政策,鼓励保险资金、社保基金等开展长期投资。2024年12月16日国务院常务会议在研究促进政府投资基金高质量发展政策举措时进一步提出,要发展壮大长期资本、耐心资本,完善不同类型基金差异化管理机制。上述政策信号说明,政策重点已经从单纯扩大资金规模转向优化资本期限结构和配置方式。与这一导向相对应,企业创新也在由数量扩张转向质量提升。企业高质量创新往往具有研发周期长、失败概率高和治理协同要求强等特点,而短期资金更看重流动性和阶段性收益。资本期限与创新周期一旦错配,企业就容易压缩长期研发投入,并在时间、风险和治理三个方面同时承压。
耐心资本以长期内在价值为核心,在投资期限、风险承受能力和资金所有者之间关系上占有有利地位,在支持科技创新及产业发展中发挥更大作用。国内学者主要从概念、意义以及对资源配置影响等方面分析耐心资本,认为耐心资本有助于促进科技、产业与金融协同发展(齐昊等,2024;胡海峰等,2025)[1][2]。相关研究还从企业创新韧性视角考察了耐心资本的作用,贾勇等(2026)发现,耐心资本对企业创新韧性呈倒U型影响,创新持续性是其重要作用渠道[3]。国外相关研究多围绕长期机构投资者、稳定持股和投资期限展开,上述国际研究虽多未直接使用“耐心资本”概念,但其围绕投资期限、稳定持股和机构投资者治理形成的研究结论,仍为本文提供了重要参考。Dow et al.(2024)发现,有限投资期限会诱导上市公司迎合短周期项目选择,形成短期主义倾向[4]。Zhang et al.(2023)发现,机构投资者对控股股东的有效制衡能够增强企业创新激励,而短期限机构投资者和准指数化投资者的作用相对较弱[5]。Deng et al.(2025)发现,稳定的机构持股有助于企业开展探索式创新和突破式创新,其作用主要通过监督、信息和资源供给渠道实现[6]。
现有研究为理解耐心资本提供了重要基础,但现有文献仍有三个缺口。第一,现有研究多关注专利数量、研发投入或创新韧性,对企业高质量创新的形成过程讨论不够。第二,现有研究往往分别讨论资本期限、风险承担或治理监督,较少把三者放在同一框架中考察。第三,现有研究对制度环境的关注仍然偏弱,因此难以解释耐心资本在何种条件下能够转化为企业高质量创新。企业高质量创新本身具有研发周期长、失败概率高和治理要求强的特点。资本市场的短期评价、企业内部的短期考核以及创新链条中的融资断点,会把这些特征转化为时间约束、风险约束和治理约束。耐心资本在缓解这三类约束后,往往能够影响企业的研发行为和战略选择,并对创新质量提升形成支持。
基于此,本文从制度约束视角构建由约束形成、资本介入、行为调整和创新结果构成的分析链条。本文先说明时间约束、风险约束和治理约束的形成机理,再分析耐心资本如何凭借长期导向、风险容忍和治理参与缓解上述约束,接着考察企业在持续研发投入、创新路径选择和长期创新战略上的变化,最后讨论这些变化如何转化为技术复杂度更高、原创性更强、成果转化能力更强的企业高质量创新。与现有研究相比,本文的贡献主要体现在两个方面。第一,本文把资本期限、风险承担和治理参与放入同一分析框架,较为系统地解释了耐心资本影响企业高质量创新的内在逻辑。第二,本文把现实制度环境纳入分析,进一步识别了耐心资本发挥作用的现实边界。
二、耐心资本与企业高质量创新的概念界定
(一)耐心资本的内涵与特征
本文将耐心资本界定为以长期价值创造为目标、在较长时期内保持稳定投资关系,并在投资期限、风险容忍和治理参与方面具有长期导向的资本形态。林毅夫和王燕(2017)从长期投资与经济结构升级的角度解释了耐心资本的价值取向[7]。Deeg & Hardie(2016)从投资期限和收益目标两个维度界定了耐心资本的基本内涵[8]。本文在此基础上进一步强调,耐心资本不同于传统意义上的长期资本。传统意义上的长期资本更多关注资金持有时间长度问题,而耐心资本除了注重资金持有时间外,还注重对短期市场变化承受力以及对企业长远发展进行一定程度干预。因此,耐心资本并非简单延长资金占用时间,而是为了匹配企业长期研发工作所需而作出的一种安排。
耐心资本表现为更注重长远发展而非短期利益、更大程度的风险承受能力和一定程度上参与企业管理。由于其重视企业的长远价值而非短期内交易利润,因此其愿意延长对项目的评估时间并能以更宽容的态度对待研发进程中各阶段失败以及业绩起伏;同时由于其参与管理,所以也可以用长期持有股份的方式影响公司发展方向。齐昊等(2024)指出,耐心资本能够通过稳定资本关系在较长时期内支持技术创新和产业升级[1]。洪银兴和姜集闯(2024)、温磊和李思飞(2024)也认为,耐心资本能够引导资本要素向科技创新领域持续配置[9][10]。
(二)企业高质量创新的内涵与特征
随着中国经济转向高质量发展时期,对企业创新能力评价方式也发生变化。以前的研究大多以专利数量或者研发投入作为衡量企业创新能力的标准,这些指标可以反映企业创新活动规模,但是不能真实反映技术创新水平以及其对经济发展贡献大小。近年来的研究更强调技术复杂度、原创性和成果转化能力,并据此界定企业高质量创新。现有研究多从创新质量、技术转移和成果转化等角度讨论企业高质量创新的实现条件。田红云等(2024)将创新绩效区分为数量和质量两个维度[11]。郑曼妮等(2024)则表明,技术转移能够通过技术溢出、研发投入和研发补助提升企业发明专利申请和被引表现,并推动具备基础研发能力的企业实现更高水平创新[12]。基于此,本文将企业高质量创新界定为企业围绕关键技术形成的、具有较高技术复杂度、原创性和较强成果转化能力的创新活动。
企业高质量创新通常需要跨越既有技术路径,因此研发组织更复杂,资源配置要求也更高。丛昊和张春雨(2022)指出,数字技术应用能够促进企业高质量创新,并改变企业的创新路径选择[13]。黄雪琴和韩爽(2025)从突破式创新视角讨论了企业高质量创新,这篇文献更适合支撑高质量创新涉及更强的路径突破这一判断[14]。基于此,本文认为,企业一旦转向高技术复杂度和突破式创新,研发周期往往会拉长,试错成本也会随之上升。正因如此,企业高质量创新不仅取决于技术能力本身,也依赖稳定的资金供给和相匹配的制度环境。只有在资金支持较为持续、制度安排较为稳定的条件下,企业才更有可能把资源投入技术门槛更高、回报周期更长的研发项目。
三、耐心资本影响企业高质量创新的理论逻辑
企业高质量创新受到制度约束,并不主要源于融资总量不足,而是源于创新周期、风险结构和治理要求与现行资本配置规则之间存在错位。当资本市场更看重短期业绩和流动性时,企业往往难以持续配置长期研发项目。当投资者更强调短期回报和风险可见性时,企业更可能回避高不确定性技术路线。当治理考核更贴近年度利润目标时,管理层通常会将资源投向见效较快的项目。因此,企业高质量创新往往会在时间、风险和治理三个方面同时承压。耐心资本的作用,正是从缓解这三类约束开始。
(一)时间约束的缓解
企业是否能够不断进行创新,很大程度上取决于资金期限能否匹配创新时间长度。从最前沿研究开发到最终产品化,一般都需要经过大量的实验工作以及大量资金支持并且需要一定时间,而短期资金更注重流动性及阶段性的回报,所以企业管理层倾向于将更多资源倾斜至短周期变现项目中,如果资金时间长短与创新时间长短不一致,则会影响企业对长期研发投入的积极性,也就无法形成核心技术优势。
耐心资本的长期投入有利于解决企业的时滞问题。长期投资者一般会延长投资时间并且坚持持股不动,更注重企业的长远发展而不是短期内出现的问题。王佳悦等(2025)发现,耐心资本的长期性和风险承受属性有助于缓解融资约束、优化资源配置并稳定投资预期[15]。对企业而言,这意味着企业更有条件保持长期研发安排,在进行研究计划的时候也可以以长远的目标为导向。
(二)风险约束的弱化
前沿技术研发一般而言是前期投入大、后期产出以及失败率较高。企业在进入高科技领域之后,就需要面临较大沉没成本和技术不确定性的压力。而在以短期资本为主导的市场中,投资者更加关注风险防范以及短期收益,也会对企业的项目产生影响,使得企业更倾向于避免高风险、高难度的研发工作,从而加大了风险约束,同时也限制了高质量创新的空间。
耐心资本较高风险承受能力有利于缓解企业所面临的风险约束。长期投资者一般用较长时间来衡量一个项目的好坏,所以他们对于研发过程中的一些阶段性的起伏以及短期内犯错误可以接受更大程度上。代飞和赵鑫(2025)指出,耐心资本能够通过抑制管理者短视行为,增强企业对长期创新活动的投入意愿[16]。黄贤环和温滟琳(2025)发现,耐心资本能够提升企业创新韧性[17]。这说明,稳定资本关系有助于企业在外部冲击下保持研发连续性。本文据此进一步推论,在耐心资本支持下,企业更有条件维持高不确定性研发项目的持续推进。
(三)治理约束的优化
企业能否不断进行高质量创新,不仅与融资有关,还与企业的治理目标有关。如果资本市场更注重短期回报,那么企业的治理机制将不可避免地锚定于单一会计年度利润及短期经营指标。在这种情况下,管理者就会减少对公司长期研发项目的投资并将资源配置于即期收益型业务。而治理结构短期化会降低一个公司进行长期价值创造型的创新的动力。
稳定长期资本关系有利于改变企业绩效评估标准并削弱短期内追求利润最大化对企业研发投入的影响。长期投资者基于这种稳定资本关系可以拉长对企业管理者的考核时间长度从而促使管理者把更多精力放在长期价值上而不是仅仅关注眼前利益。姜中裕和吴福象(2024)指出,耐心资本能够通过优化企业治理机制和提高资源利用效率,提升企业整体创新效率[18]。一旦治理目标由短期业绩转向长期价值,技术创新就更容易被纳入企业的长期战略。
四、耐心资本影响企业高质量创新的作用机制
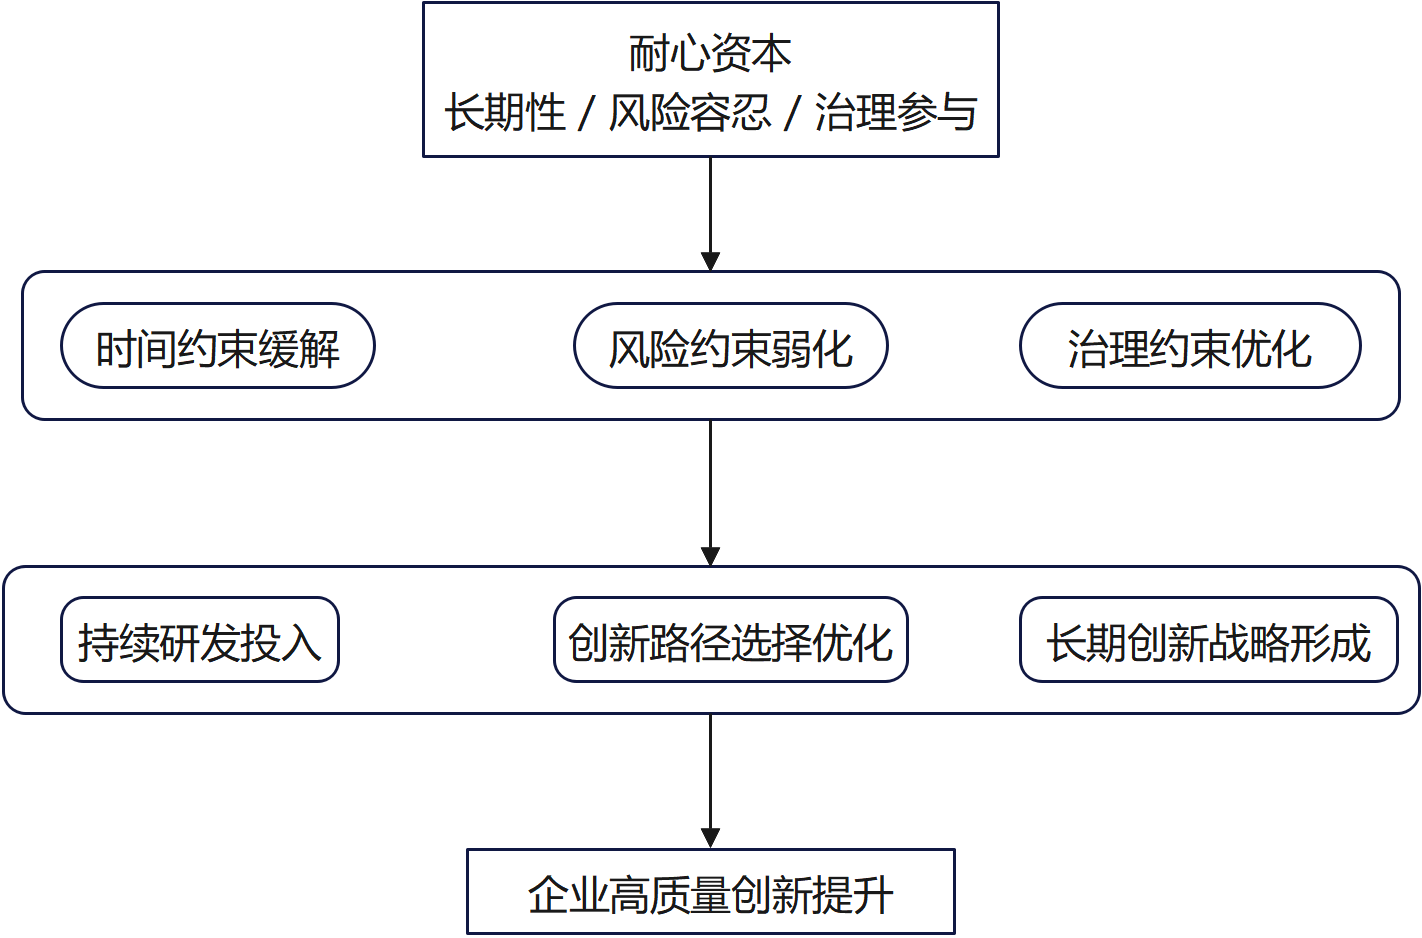
前文分析表明,耐心资本并不会在进入企业后自动转化为高质量创新结果。耐心资本通常先缓解时间约束、风险约束和治理约束,再通过改变企业行为影响创新质量。具体来看,企业会提高研发投入的连续性,会将更多资源配置到探索式创新,也会把创新纳入长期战略安排。这些行为变化共同推动企业创新由数量扩张转向质量提升。图 1概括了这一传导过程。
(一)持续研发投入
企业高质量创新需要大量稳定的资金支持,而耐心资本可以提升企业研发投入稳定性及可预测性。如果企业的研发投入不稳定甚至中断,则前期的技术成果无法继续累积,从而降低企业的创新能力,在以短期资金为主的金融市场中,企业面临较大的融资困难以及资金不稳定的问题,一些企业出于短期业绩考虑而减少研发投入,以维持当期财务报表的稳健性,这样也会使企业丧失技术积累的机会。不断加大研发投入是企业进行探索式创新的前提条件,同时还是企业技术和产品积累以及未来持续创新的基础。
耐心资本有利于缓解企业的融资约束,使企业能够在创新中得到持续的资金支持并且减少研发中断的风险。耐心资本是以长期的价值创造为目的,在评估业绩时更注重技术和长期的竞争优势,对于短期的研发投入有较高的容忍度。姜中裕和吴福象(2024)指出,耐心资本能够通过降低信息摩擦和改善公司治理,提高企业创新资源配置效率[18]。企业研发活动因此更容易摆脱短期项目导向,并逐步转向持续推进的长期投入。
(二)创新路径选择
企业开展技术创新时需在不同创新路径上做出决定。一般来说,企业要在风险较小、时间较短渐进式创新和技术难度较大、开发期较长探索式创新两者之间取舍。当创新不确定性较大、短期内业绩考核要求较高情况下,企业更倾向于实施低风险、短回报周期的创新活动,而对于技术难度更高探索式创新态度较为保守。如果这种情况不断发生,那么企业就会把更多研发力量投入到低风险技术研发上,从而导致企业可选技术路线变窄。
当资本评价周期拉长、失败容忍度提高时,企业创新路径将由低风险改良逐渐转变为更高技术复杂度的探索式创新。稳定、长期资本关系使投资者对业绩评价周期加长,从而减少企业研发投入中的急功近利心态。同时强韧的风险承受能力以及源源不断的资金流也为高技术复杂度研发奠定基础。研究表明,有限投资期限会诱导上市公司迎合短周期项目选择,形成短期主义倾向;而耐心资本通过抑制管理者短视行为,有助于企业增加长期探索式创新投入(Dow et al., 2024;代飞、赵鑫,2025)[4][16]。企业因此更可能进入技术难度更高的领域,并形成区别于低风险改良的高质量创新成果。
(三)长期创新战略
当企业探索式创新不断进行并且积累一定技术之后,创新不再是单一项目计划,而是上升为企业整体战略。由于公司治理更多注重短期绩效,因此管理者更加重视当年利润以及市场表现,在制定策略时对于长期研发投入比较保守,从而影响公司围绕关键技术进行长远规划积极性。
耐心资本有利于促进长期创新战略形成。稳定持股和适度治理参与能够延长企业的战略评估周期,使研发活动更好地服务于公司长远发展目标。刘小玄(2021)从治理机制角度讨论了监督、控制与信任对企业创新的影响[19]。本文据此认为,耐心资本进入企业后,如果能够与内部长期治理安排形成配合,企业对创新的考核周期就会被拉长,管理层也更可能把创新从项目选择上升为战略选择。在这种情况下,创新就不再只是应对短期竞争的临时安排,而会逐步转化为企业持续积累核心竞争力的重要路径。
五、耐心资本影响企业高质量创新的现实约束
企业在获得耐心资本支持后,其高质量创新仍会受到外部制度条件制约,耐心资本的长期优势也难以在创新全过程中持续发挥。具体来看,这些约束主要体现在资本市场激励结构、企业治理模式和创新支持体系三个方面。下文将围绕这三个方面,分析耐心资本在现实运行中的主要限制。
(一)耐心资本激励结构错配
耐心资本需要稳定、长期的资金来源,但是目前的资本市场仍然以追求短期利益为标准,资本期限和创新周期是不匹配的。投资者更加注重眼前的收益,所以资金更多地投向能够带来确定收益的项目上,在这种情况下,企业的长期创新项目很难得到持续的价值发现以及稳定的资金供给。
我国资本市场交易活跃,但交易活跃并不意味着长期定价能力已经形成。中国证监会年报显示,2024年沪深两市日均成交金额为10528.33亿元,同比增长20.06%。这一指标主要反映市场流动性和交易频率,尚不能据此判断市场已经形成对长期研发项目的稳定识别与定价机制。对企业高质量创新而言,关键不在于交易是否活跃,而在于资本能否跨周期评价研发项目的长期价值。田正磊等(2023)指出,机构投资者之间的信息合作与协同治理能够提升公司创新水平[20]。这说明,只有在长期评价机制、协同治理机制和稳定持有机制逐步完善的条件下,耐心资本的配置作用才可能真正释放。
(二)企业治理短期化
多数企业的主要关注点是年度利润以及一些短期经营目标,高管承受较大的短期内实现业绩的压力,在这种治理环境下,公司更愿意把资源分配给回报期较短的投资上,对于长期的研发投入以及基础研究不够重视。由于短期业绩考核会加剧高管短视倾向,导致公司的研发资源更多地沉淀于边际改良型技术上,而对于高风险、耗时长的研究开发投入较少。已有研究表明,管理者短视主义会抑制企业长期投资,并对创新能力产生持续影响(胡楠等,2021)[21]。在这种治理模式下,即使是有耐心资本进入企业,也无法完全转变为促进长期创新的力量,其对企业高质量创新的支持作用会受到削弱。
(三)创新支持体系衔接不足
企业创新活动是有阶段性的,在研发、验证、转化以及产业化过程中要不断投入资金。但是,在各个阶段之间的接续融资不足。基础研究阶段更多依靠政府资金支持,而中后期更多依靠市场化融资方式,这两种资金来源之间缺少一种有效的连接方式,导致企业在不同阶段之间衔接处会产生资金短缺问题。
高质量创新面临的核心问题,不是融资总量不足,而是不同阶段资金接续不畅。为保证统计口径一致并增强数据可比性,本文统一采用中国人民银行公布的社会融资规模增量口径对融资结构进行分析。中国人民银行数据显示,2024年全年社会融资规模增量为32.26万亿元。其中,对实体经济发放的人民币贷款增加17.05万亿元,非金融企业境内股票融资为2900亿元。两项指标都属于年度增量口径,具有可比性。相较于贷款融资,股票融资规模明显偏小,这说明企业外部融资仍较多依赖间接融资。银行信贷通常更重视抵押、现金流和偿付能力,而高质量创新项目往往具有前期投入大、收益回收慢和失败概率高等特征。因此,现有融资结构对研发、验证、中试和产业化的连续支持仍然不足。耐心资本如果缺少后续股权融资、并购退出和再融资安排,其长期优势就难以贯穿创新全过程。
六、结论与制度启示
本文认为,企业高质量创新之所以难以稳定形成,根源在于创新活动的长周期、高不确定性和高治理要求与现有资本配置规则之间存在错位。资本市场的短期评价、企业治理的短期考核以及创新链条中的融资断点,会把这种错位具体表现为时间约束、风险约束和治理约束。耐心资本凭借长期导向、风险容忍和治理参与,能够在一定程度上缓解上述约束。企业在约束减轻后,会提高研发投入连续性,优化创新路径选择,并把创新纳入长期战略安排。上述行为变化最终推动企业创新由数量扩张转向质量提升,并具体表现为技术复杂度、原创性和成果转化能力的提高。
因此,耐心资本建设不能只停留在扩大资金供给层面。资本市场需要建立更稳定的长期评价和定价机制,减少短期交易逻辑对长期研发项目的挤压。企业内部治理需要拉长考核周期,弱化单一年度利润目标对创新决策的约束。创新支持政策需要围绕研发、验证、中试和产业化形成接续安排,提升直接融资与间接融资的协同程度。只有外部评价机制、内部治理机制和融资衔接机制同时改进,耐心资本才可能持续转化为企业高质量创新。